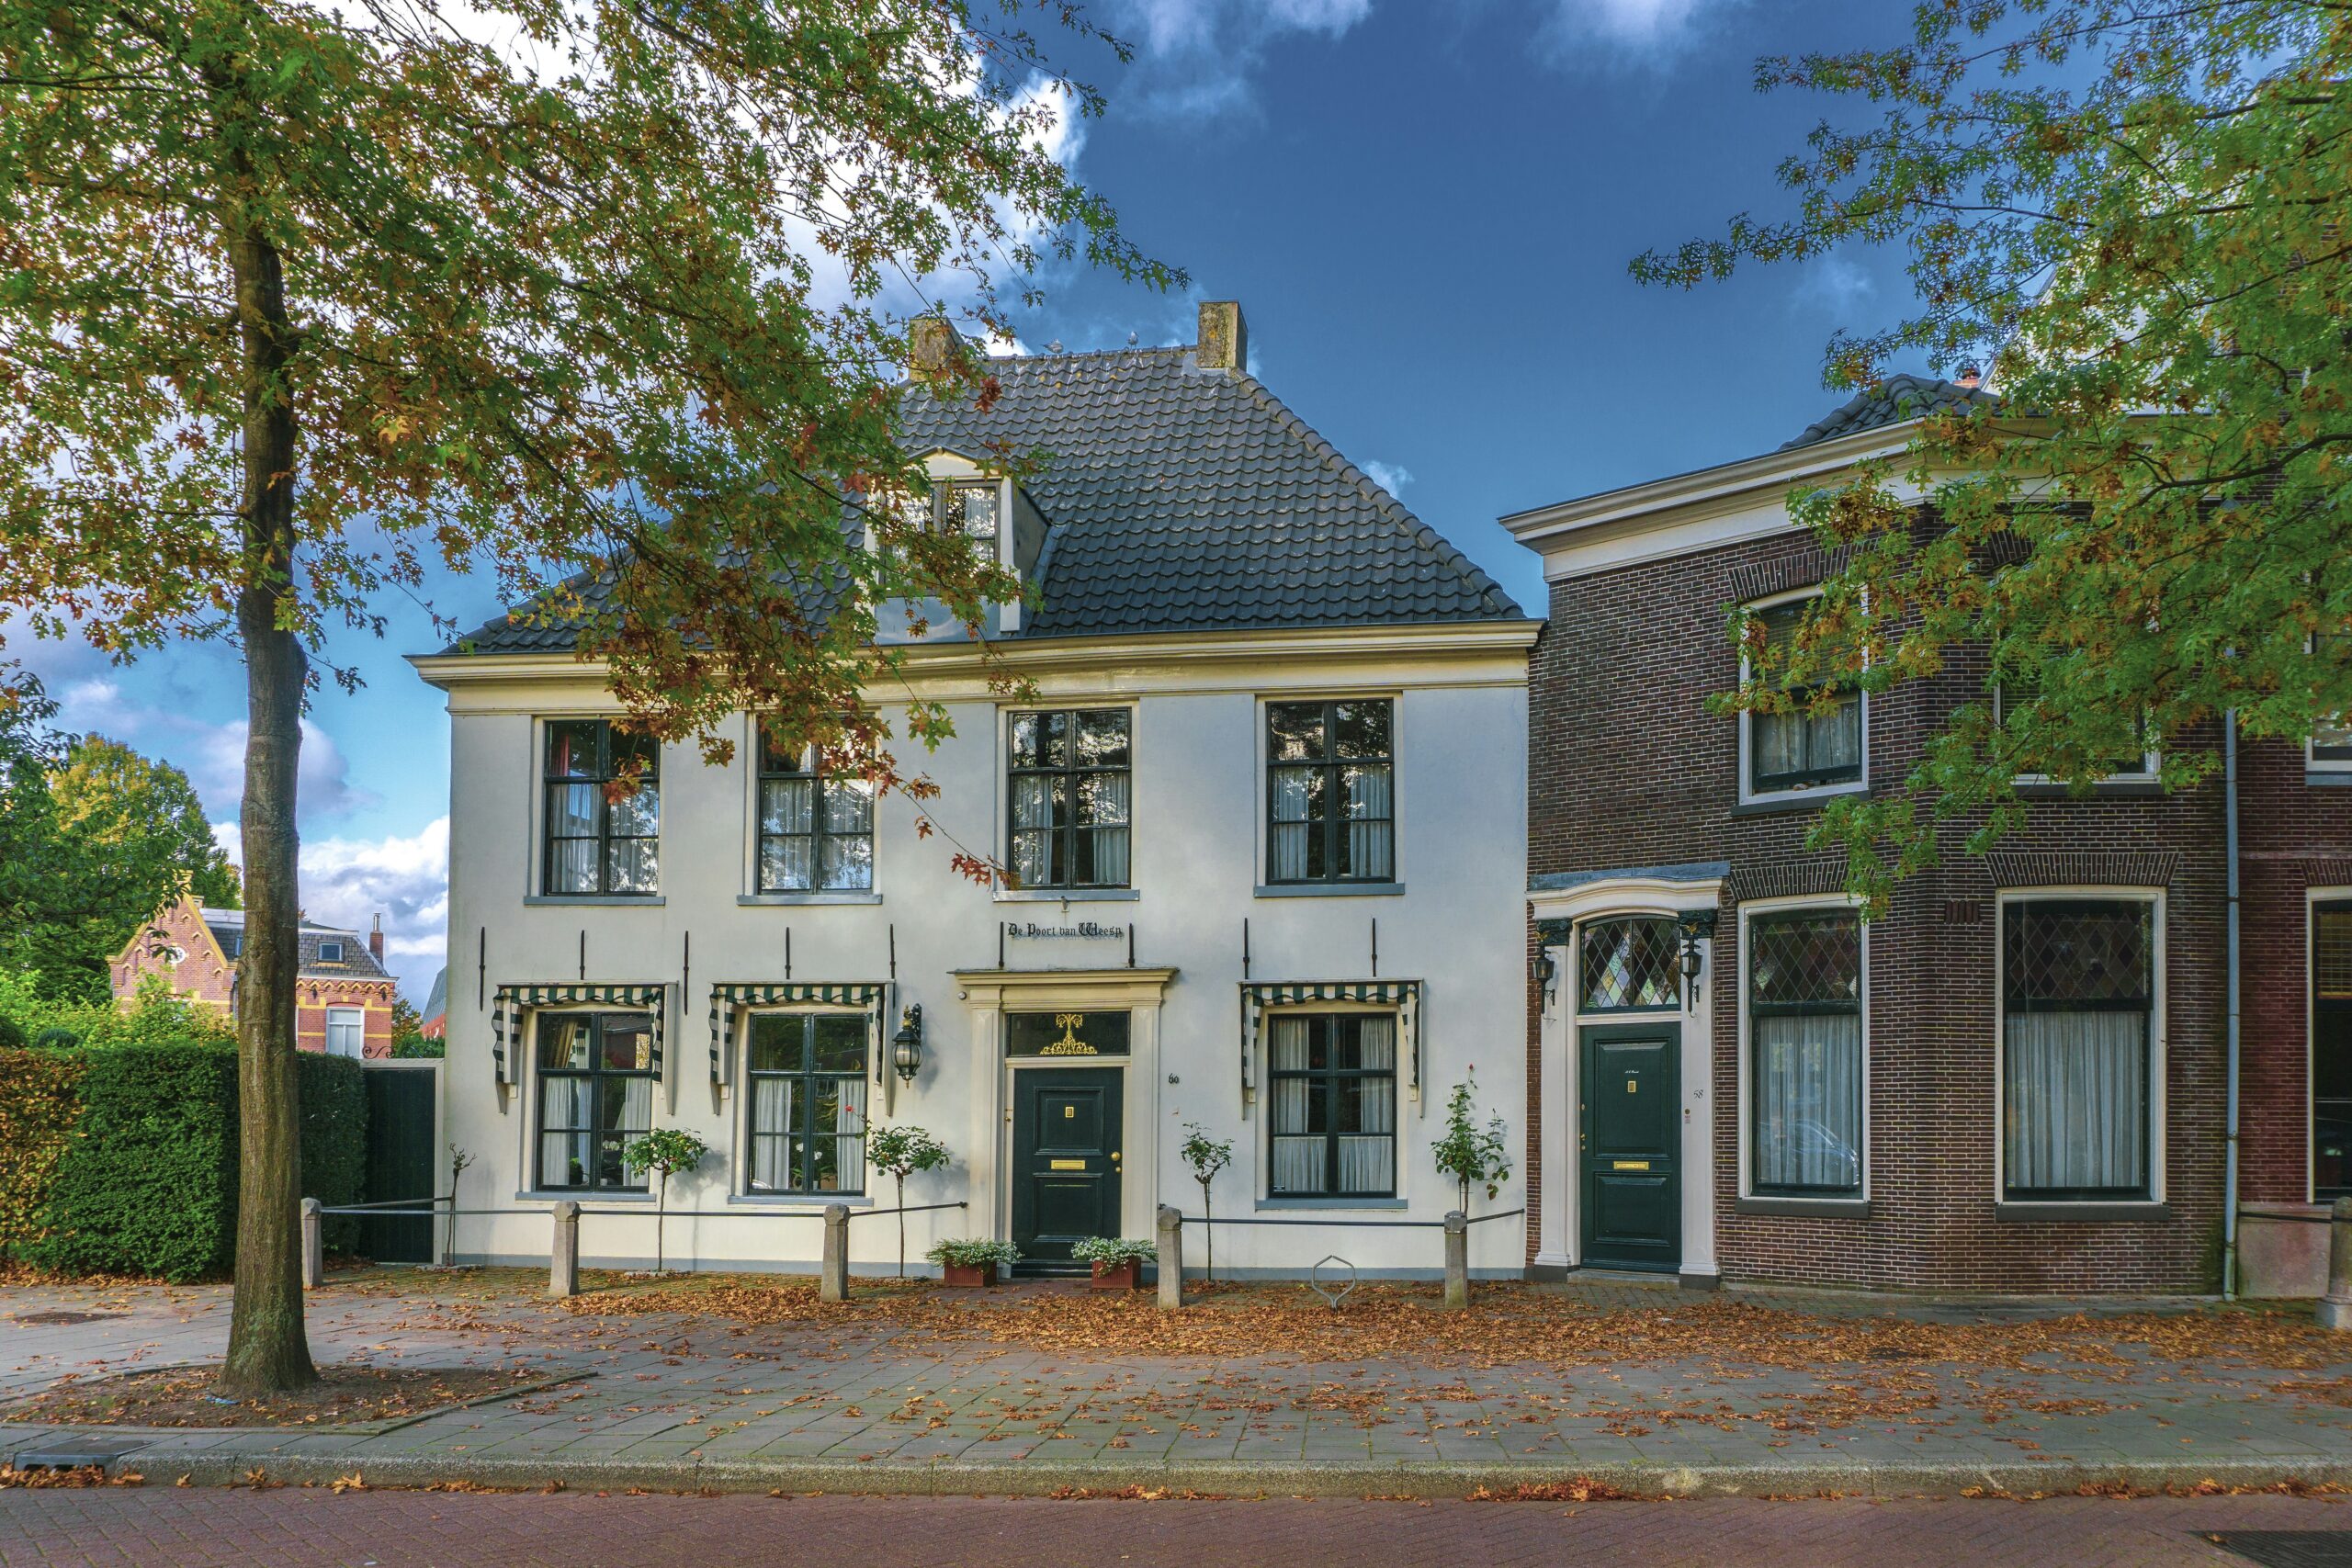
Een karakteristieke oude woning met glas-in-lood, originele paneeldeuren en unieke details: vooroorlogse woningen zijn nog altijd razend populair. Ben je op zoek naar zo’n huis? Let dan tijdens de aankoop niet alleen op de bouwkundige staat, maar ook op het energielabel. Dat kan namelijk invloed hebben op hoeveel je maximaal kunt lenen voor je hypotheek. Hoe zit dit precies? In dit artikel leggen we je uit wat je moet weten.
Een beter label betekent meer leenruimte
Sinds 2024 speelt het energielabel een rol bij hoeveel je maximaal kunt lenen voor een hypotheek. Logisch ook: hoe energiezuiniger de woning, hoe lager de maandelijkse energierekening vaak uitvalt. En dat betekent dat er iedere maand nét wat meer ruimte overblijft voor je hypotheek.
Juist bij vooroorlogse woningen is dat iets om goed op te letten, aldus Marga Lankreijer-Kos expert hypotheken bij Independer. “Veel van deze huizen zijn minder goed geïsoleerd en hebben daardoor een lager energielabel. Ongeveer een kwart van de woningen die voor 1945 zijn gebouwd, heeft nog energielabel F of G. Dit zijn echte energieslurpers.”
In 2026 kun voor een woning met energielabel E, F of G geen extra bedrag lenen op basis van het label. Bij label C of D is dat maximaal € 5.000 extra en bij A of B € 10.000. Daarna loopt het voordeel verder op: € 20.000 bij A+ of A++, € 25.000 bij A+++, € 30.000 bij A++++ en maximaal € 40.000 bij een energieneutrale woning.
Marga Lankreijer-Kos vult aan “Wil je je maximale hypotheek berekenen? Het energielabel bepaalt overigens niet in zijn eentje hoeveel hypotheek je kunt lenen. Inkomen, rente, schulden en de waarde van de woning blijven eveneens belangrijk.”
Slecht label? Extra lenen voor verduurzaming
Een minder goed energielabel maakt een karakteristieke vooroorlogse woning natuurlijk niet per se minder aantrekkelijk. Wel is het slim om rekening te houden met extra kosten voor verduurzaming, bijvoorbeeld voor dak-, vloer- of muurisolatie, HR++-glas of een moderner verwarmingssysteem.
Het goede nieuws: juist bij woningen met een lager energielabel kun je vaak extra lenen om die verbeteringen te betalen. In 2026 is dat bij een woning met label E, F of G maximaal € 20.000. Voor label C of D geldt € 15.000 en voor A, B, A+ of A++ maximaal € 10.000.
Marga Lankreijer-Kos, expert hypotheken bij Independer: “Dat extra bedrag moet wel daadwerkelijk naar energiebesparende maatregelen gaan, bijvoorbeeld via een bouwdepot. Onder voorwaarden kun je voor de aankoop én verduurzaming samen tot 106 procent van de woningwaarde financieren.”
Ook de hypotheekrente kan verschillen
Een beter energielabel kan niet alleen zorgen voor een lagere energierekening, maar soms ook voor een lagere hypotheekrente. Steeds meer geldverstrekkers bieden een duurzaamheidskorting voor energiezuinige woningen. Hoe hoog die korting is en vanaf welk label je ervoor in aanmerking komt, verschilt per aanbieder.
En hoe zit het met een monumentale woning?
Heb je je oog laten vallen op een monumentale woning? Dan werkt verduurzamen soms net even anders. Je kunt bijvoorbeeld niet altijd zomaar historisch glas vervangen of kozijnen, gevels en daken aanpassen. Zulke onderdelen kunnen juist bepalend zijn voor het karakter van het monument. Voor sommige aanpassingen heb je daarom ook een vergunning nodig.
Sinds 29 mei 2026 geldt de energielabelplicht bovendien ook voor beschermde monumenten bij verkoop en verhuur. Het is dus slim om vóór de aankoop te kijken welke verduurzamingsmaatregelen mogelijk zijn. Zo weet je beter waar je financieel aan toe bent én voorkom je dat karakteristieke onderdelen verloren gaan.
Energielabel belangrijk
Kijk bij een vooroorlogs huis dus niet alleen naar de prachtige glas-in-loodramen, en-suite deuren en de originele schouw, maar ook naar wat er achter die karaktervolle gevel nog te winnen valt. Een matig energielabel kan de financieringsruimte in eerste instantie flink beperken, maar biedt tegelijk ook kansen om gericht te verduurzamen. Zo blijft het unieke karakter van het huis behouden, terwijl je er comfortabel kan wonen met lage maandlasten.